باع بمليون يورو وخسر 50 ألف دولار! مخاطر العملة والتحوط
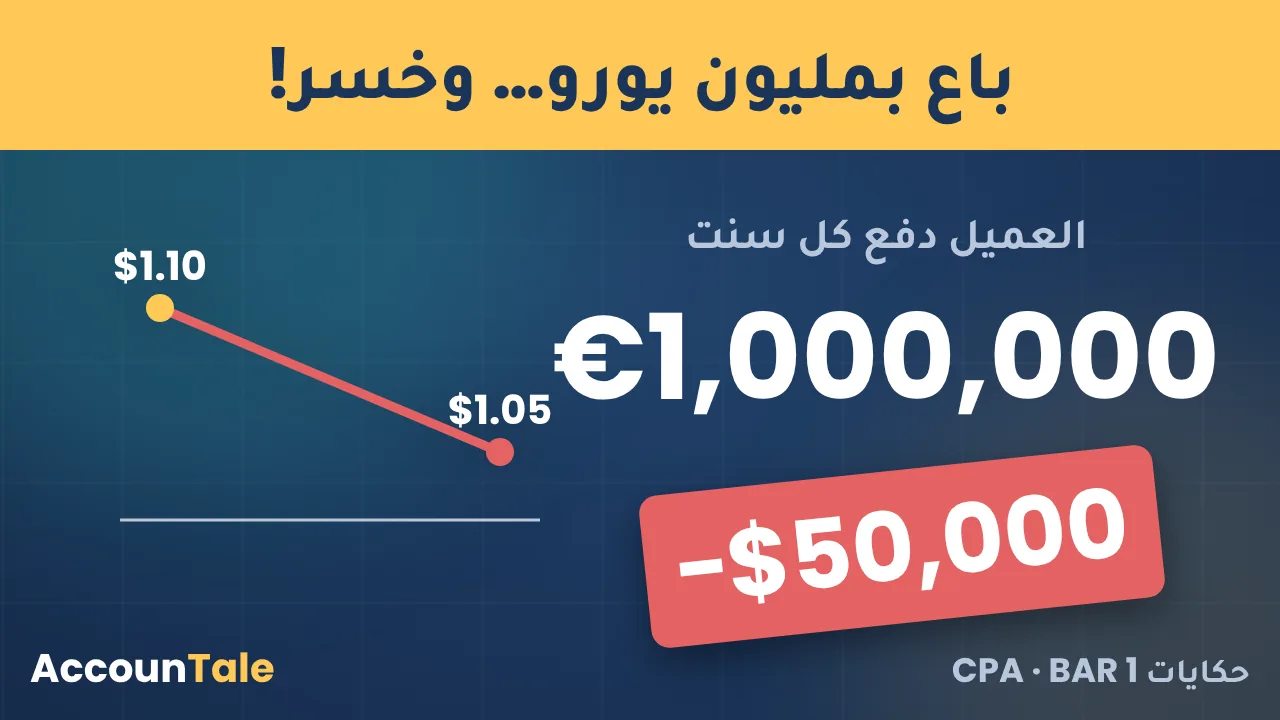
مصنع باع بضاعة بمليون يورو، والعميل دفع في ميعاده… ومع ذلك خسر 50 ألف دولار. الجاني: سعر الصرف. في الحلقة دي بنكمل موديول Financial Risk Management في BAR 1.
الفيديو بينزل يوم الجمعة 30 أكتوبر 2026، الساعة 7 مساءً بتوقيت السعودية
الفصول
- البداية
- إجابة سؤال الحلقة اللي فاتت
- مخاطر العملة: Currency Exchange Rate Risk
- حكاية المليون يورو
- إيه اللي بيحرك سعر الصرف؟
- Transaction × Economic × Translation exposure
- التحوط بالـ Forward والـ Futures
- الـ Currency option = تأمين
- Money market hedge
- حلول الـ Economic والـ Translation
- فخاخ الامتحان
- الملخص
- سؤال الحلقة
في الحلقة دي
- العوامل اللي بتحرك سعر الصرف: عوامل تجارية وعوامل مالية
- Transaction × Economic × Translation exposure
- التحوط بالـ Forward والـ Futures
- الـ Currency option كأنه تأمين: سيناريو النزول والطلوع بالأرقام
- الـ Money market hedge خطوة بخطوة
- الـ Receivable والـ Payable: تبيع ولا تشتري؟
- 5 فخاخ للامتحان
أهم المصطلحات في الحلقة
- Exchange rate factors
- عوامل مرتبطة بالتجارة: التضخم والدخل والنمو وتدخل الحكومة. وعوامل مالية: الفرق في أسعار الفايدة وسهولة حركة رأس المال. تضخم أعلى بيضعّف العملة، وفايدة أعلى بتقوّيها.
- Transaction exposure
- مكسب أو خسارة في معاملة محددة بعملة أجنبية، بسبب تغير سعر الصرف بين يوم المعاملة ويوم التحصيل أو السداد. فاتورة محددة بمبلغ وميعاد محددين.
- Economic exposure
- تغير القيمة الحالية لكل التدفقات النقدية المستقبلية للشركة بسبب سعر الصرف. البيزنس كله مش صفقة واحدة، وحلوله على مستوى المنشأة: الإنتاج، والخامات، والأسواق.
- Translation exposure
- تغير أرقام القوائم المالية لما تترجم قوائم فرع أجنبي لعملة العرض في القوائم الموحدة. بيتعالج بموازنة الأصول والالتزامات اللي بالعملة الأجنبية.
- Hedging
- التحوط: إنك تقفل الباب على الخسارة، وغالباً بتقفله كمان على المكسب. هدفه الحماية مش الربح.
- Forward contract
- عقد مفصّل مع البنك تبيع أو تشتري فيه العملة في تاريخ مستقبلي بسعر متفق عليه النهارده.
- Futures contract
- نفس فكرة الـ forward، بس عقد قياسي في البورصة وبيتسوّى يومياً (marked to market).
- Currency option
- حق مش التزام إنك تبيع (put) أو تشتري (call) العملة بسعر محدد، مقابل قسط. زي التأمين: بيحميك من الحركة الضارة ومن غير ما يقفل عليك المكسب.
- Money market hedge
- تستلف العملة الأجنبية النهارده بمبلغ قيمته مع الفايدة تساوي الفاتورة، وتحوّلها بالسعر الفوري وتستثمرها، ولما تحصّل الفاتورة تسدّد بيها القرض. كده ثبّت القيمة من غير عقد مشتقات.
- Receivable vs. payable
- معاك receivable بعملة أجنبية: تبيع forward أو تشتري put. عليك payable: تشتري forward أو تشتري call.
اختبر نفسك في 10 ثواني
شركة سعودية مستوردة عليها فاتورة لمورد ياباني بالين هتتدفع بعد 6 شهور، وعايزة تحمي نفسها لو الين طلع، ومن غير ما تخسر الفرصة لو نزل. تعمل إيه؟
عليها payable بالين وخايفة الين يطلع. الـ call بيديها حق تشتري الين بسعر محدد، ولو الين نزل تسيب الأوبشن وتشتري من السوق أرخص. (أ) غلط: هي محتاجة تشتري ين مش تبيع. (ج) الـ put للي معاه receivable. (د) غلط: فاتورة محددة = transaction exposure.
اقرا الحلقة
الكلام كامل زي ما اتقال في الفيديو.
البداية
أهلاً بيك في أكاونتيل… كل رقم وراه حكاية.
مصنع باع بضاعة بمليون يورو… والعميل دفع كل سنت في ميعاده.
ومع ذلك، المصنع لقى نفسه خسران خمسين ألف دولار.
محدش سرقه، ومحدش اتأخر… اللي سرقه حاجة اسمها سعر الصرف.
إجابة سؤال الحلقة اللي فاتت
بس الأول، إجابة سؤال الحلقة اللي فاتت.
سألناك: أنهي خطر مايقدرش التنويع يشيله؟ والإجابة: باء، البنك المركزي رفع سعر الفايدة.
ده systematic risk، بيضرب كل الشركات مع بعض. أما الإضراب والقضية واستقالة المدير، فدول firm-specific، والتنويع بيقللهم.
مخاطر العملة: Currency Exchange Rate Risk
النهارده الجزء التاني من موديول Financial Risk Management: مخاطر العملة، Currency Exchange Rate Risk.
حكاية المليون يورو
فاكر كريم؟ كريم دلوقتي محاسب في مصنع بيصدّر قطع غيار لألمانيا.
المصنع لسه قافل صفقة كبيرة: مليون يورو، والعميل هيدفع بعد تلات شهور.
يوم الصفقة، اليورو كان بدولار وعشرة سنت. يعني المليون يورو قيمتهم مليون ومية ألف دولار.
المدير فرح، وطلب تورتة للمكتب كله.
بعد تلات شهور، العميل دفع المليون يورو بالظبط. بس اليورو كان نزل لدولار وخمسة سنت.
المليون يورو بقوا مليون وخمسين ألف دولار بس. يعني خسارة خمسين ألف دولار… والتورتة اتاكلت خلاص.
إيه اللي بيحرك سعر الصرف؟
طب إيه اللي بيحرك سعر الصرف أصلاً؟
Becker بيقسم العوامل لنوعين: عوامل مرتبطة بالتجارة، وعوامل مالية.
العوامل المرتبطة بالتجارة زي: معدل التضخم في البلدين، ومستوى الدخل والنمو، وتدخل الحكومة.
مثلاً لو التضخم عندك أعلى من البلد التاني، بضاعتك هتبقى أغلى، والطلب على عملتك هيقل، فعملتك تضعف.
والعوامل المالية زي: الفرق في أسعار الفايدة، وسهولة حركة رأس المال بين البلدين.
لو الفايدة في بلد أعلى، المستثمرين بيجروا على عملتها، فعملتها تقوى.
Transaction × Economic × Translation exposure
دلوقتي، أي شركة شغالة برّه بتقابل تلات أنواع من التعرض لمخاطر العملة. احفظهم كويس، لأنهم بيجوا في الامتحان كتير.
النوع الأول: Transaction exposure، تعرض المعاملات.
ده احتمال إنك تكسب أو تخسر لما تسوّي معاملة معينة، بسبب تغير سعر الصرف بين يوم المعاملة ويوم التحصيل أو السداد.
زي صفقة كريم بالظبط: فاتورة محددة، بمبلغ محدد، وميعاد محدد.
النوع التاني: Economic exposure، التعرض الاقتصادي.
ده احتمال إن القيمة الحالية لكل التدفقات النقدية المستقبلية للشركة تتغير بسبب سعر الصرف.
مش صفقة واحدة… ده البيزنس كله. لو اليورو فضل ضعيف سنين، المصنع هيبيع أقل، أو هيكسب أقل، في كل الصفقات الجاية.
النوع التالت: Translation exposure، تعرض الترجمة.
ده احتمال إن أرقام القوائم المالية نفسها تتغير لما تترجمها لعملة العرض.
زي لو المصنع عنده فرع في ألمانيا، وبيضم قوايمه في القوائم الموحدة بالدولار.
يعني الأول بيوجع الكاش، والتاني بيوجع المستقبل، والتالت بيوجع شكل القوائم المالية. طب كريم كان يقدر يعمل إيه؟ هنا ييجي الـ Hedging، التحوّط.
التحوط بالـ Forward والـ Futures
الـ transaction exposure بتتغطى بأدوات معروفة: forwards، وfutures، وcurrency options، والـ money market hedge.
نبدأ بالأسهل: Forward contract. عقد مع البنك تبيع فيه اليورو بعد تلات شهور، بسعر متفق عليه من النهارده.
نفترض إن سعر الـ forward لتلات شهور كان دولار وتسعة سنت.
كريم يقفل العقد: هيستلم مليون يورو، ويبيعهم للبنك بدولار وتسعة سنت. يعني مليون وتسعين ألف دولار… مضمونين.
لو اليورو نزل، مش فارقة. ولو اليورو طلع… برضه مش فارقة. السعر متقفل في الحالتين.
ده معنى التحوط: إنت مش بتدوّر على مكسب. إنت بتقفل الباب على الخسارة… وبتقفله كمان على المكسب.
الـ Futures نفس الفكرة، بس عقود قياسية في البورصة، وبتتسوّى يومياً، marked to market. أما الـ forward فعقد مفصّل بينك وبين البنك.
الـ Currency option = تأمين
طب لو كريم عايز يحمي نفسه من النزول، ويستفيد لو اليورو طلع؟ هنا ييجي الـ Currency option.
كريم يشتري put option، يعني حق إنه يبيع اليورو بسعر دولار وتمانية سنت، والحق ده بيكلفه سنت لكل يورو. يعني عشر آلاف دولار.
لو اليورو نزل لدولار وخمسة: كريم ينفّذ الحق ويبيع بدولار وتمانية. مليون وتمانين ألف، ناقص العشر آلاف تمن الأوبشن، يعني مليون وسبعين ألف دولار.
ولو اليورو طلع لدولار وخمستاشر: كريم يسيب الأوبشن، ويبيع في السوق بمليون ومية وخمسين ألف، ناقص العشر آلاف، يعني مليون ومية وأربعين ألف دولار.
الأوبشن زي التأمين بالظبط: بتدفع قسط، وبيحميك من النزول، ومن غير ما يقفل عليك الطلوع.
والقسط ده بيتدفع حتى لو ماحصلش حاجة… زي تأمين العربية بالظبط.
Money market hedge
والأداة الرابعة: Money market hedge. دي محتاجة تركيز.
الفكرة: بدل ما تستنى اليورو ييجي بعد تلات شهور، تجيب قيمته النهارده.
كريم يستلف يورو النهارده، بمبلغ لما الفايدة تتضاف عليه يبقى مليون يورو بالظبط بعد تلات شهور.
لو فايدة اليورو واحد في المية للتلات شهور، يستلف مليون مقسوم على واحد وواحد من مية. يعني حوالي تسعمية وتسعين ألف يورو.
يحوّلهم النهارده بسعر الصرف الفوري، دولار وعشرة. يطلعوا حوالي مليون وتسعة وتمانين ألف دولار.
ويستثمرهم بالدولار تلات شهور. ولما العميل يدفع المليون يورو، يسدّد بيهم القرض بالظبط.
النتيجة: كريم ثبّت قيمة الصفقة بالدولار من النهارده، من غير ما يمضي أي عقد مشتقات.
ولو الشركة عليها فلوس بعملة أجنبية، يعني payable مش receivable، كل حاجة بتتقلب: تشتري forward، أو تشتري call option، بدل ما تبيع.
حلول الـ Economic والـ Translation
طب والنوعين التانيين؟ الـ economic والـ translation exposure؟
الـ Economic exposure مابتتحلّش بعقد واحد. دي محتاجة حلول على مستوى المنشأة كلها.
زي إن المصنع ينقل جزء من الإنتاج لأوروبا، أو يشتري خاماته باليورو، أو يدوّر على أسواق تانية، أو يغيّر خطة البيزنس.
ونفس الكلام في الـ Translation exposure: الحل بيبقى على مستوى المنشأة، زي إنك توازن الأصول والالتزامات اللي بالعملة الأجنبية. ودلوقتي، فخاخ الامتحان.
فخاخ الامتحان
الفخ الأول: لو السؤال بيتكلم عن فاتورة أو قرض محدد بعملة أجنبية، يبقى transaction exposure.
الفخ التاني: لو بيتكلم عن القيمة الحالية للتدفقات المستقبلية، أو قدرة الشركة على المنافسة على المدى الطويل، يبقى economic exposure.
الفخ التالت: لو بيتكلم عن أرقام القوائم المالية الموحدة بعد الترجمة، يبقى translation exposure.
الفخ الرابع: forwards وfutures وoptions والـ money market hedge، كلهم أدوات للـ transaction exposure. أما الـ economic فحلولها على مستوى المنشأة كلها.
والفخ الخامس: معاك receivable بعملة أجنبية؟ تبيع forward أو تشتري put. عليك payable؟ تشتري forward أو تشتري call.
الملخص
نلخّص حكاية النهارده.
سعر الصرف بيتحرك بعوامل تجارية، زي التضخم والدخل وتدخل الحكومة، وعوامل مالية، زي الفايدة وحركة رأس المال.
فيه تلات أنواع تعرض: transaction لمعاملة محددة، وeconomic لقيمة البيزنس كله، وtranslation لأرقام القوائم المالية.
والـ transaction exposure بنحميها بالـ forward، أو الـ futures، أو الـ options، أو الـ money market hedge.
وكريم؟ كريم بقى بيقفل forward قبل ما يطلب أي تورتة.
ولو الحكاية دي فادتك، ادعم أكاونتيل: اعمل لايك، وشيّر الحلقة مع صاحبك اللي بيذاكر CPA، واشترك وفعّل زرار الجرس عشان توصلك الحكاية الجاية.
سؤال الحلقة
ودلوقتي سؤال الحلقة. شركة سعودية مستوردة، عليها فاتورة لمورد ياباني بالين، هتتدفع بعد ست شهور. عايزة تحمي نفسها لو الين طلع، ومن غير ما تخسر الفرصة لو نزل. تعمل إيه؟
ألف: تبيع ين forward. باء: تشتري call option على الين. جيم: تشتري put option على الين. دال: ماتعملش حاجة، دي economic exposure.
اكتب إجابتك في التعليقات، والإجابة في التعليق المتثبّت.
وفي الحلقة الجاية، هنسيب المصنع ونروح السوق… وهنعرف ليه سعر الطماطم بيولّع، وسعر الملح عمره ما بيتحرك.
ودي كانت حكاية النهارده… نتقابل في الحكاية الجاية على أكاونتيل.
عندك سؤال في الحلقة؟
اسأله في التعليقات على يوتيوب أو ابعتهولنا على الإيميل. ممكن سؤالك يبقى الحكاية الجاية.