المخاطرة والعائد: إنت Risk-averse ولا Risk-seeking؟
ليه البنك بيديك 5% مضمونة، والسهم ممكن يديك 30%… أو صفر؟ في الحلقة دي بنبدأ موديول Financial Risk Management في BAR 1 مع حكاية كريم وأول مكافأة في حياته.
الفيديو بينزل يوم الاثنين 26 أكتوبر 2026، الساعة 7 مساءً بتوقيت السعودية
الفصول
- البداية
- حكاية كريم والـ 10,000 دولار
- Risk and Return وأنواع المستثمرين
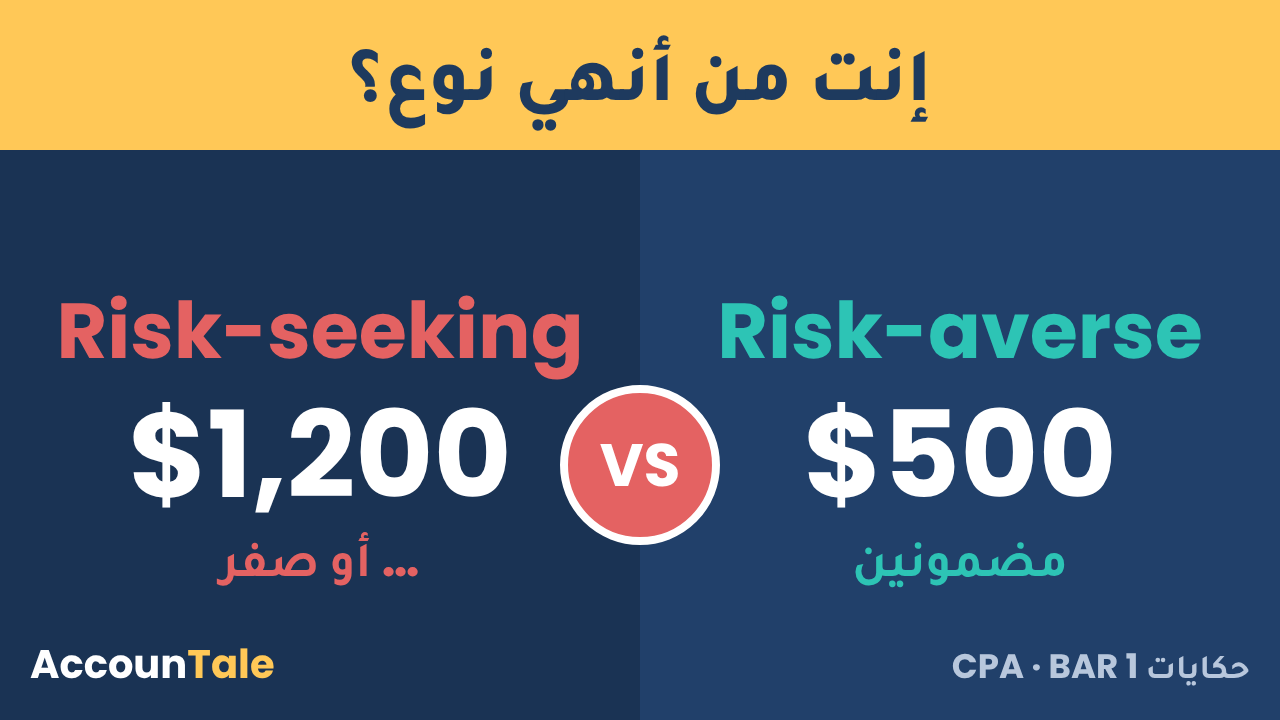
- مثال بالأرقام: 500 مضمونين ولا العملة؟
- Systematic × Unsystematic risk
- Interest rate risk والسندات
- Credit × Default × Liquidity risk
- الفايدة البسيطة والمركبة
- APR والمعدل الفعلي EAR
- القرض المخصوم مقدماً
- فخاخ الامتحان
- الملخص
- سؤال الحلقة
في الحلقة دي
- Risk and Return وأنواع المستثمرين: Risk-averse · Risk-indifferent · Risk-seeking
- مثال بالأرقام: $500 مضمونين ولا 50% على $1,200؟
- Systematic × Unsystematic risk، وليه التنويع مابيحميكش من كل حاجة
- Interest rate risk: ليه السند بيخسر لما الفايدة تطلع
- الفخ المشهور: Credit risk × Default risk، و Liquidity risk
- الفايدة البسيطة والمركبة، والـ APR، والمعدل الفعلي (EAR) والقرض المخصوم مقدماً
- 4 فخاخ للامتحان
أهم المصطلحات في الحلقة
- Risk-averse · Risk-indifferent · Risk-seeking
- تلات أنواع مستثمرين: اللي بيتجنب المخاطرة وعايز عائد أعلى عشان يقبلها، واللي بيبص على العائد المتوقع وبس، واللي بيحب المخاطرة وممكن يقبل عائد متوقع أقل. معظم المستثمرين risk-averse.
- Risk premium
- علاوة المخاطرة: العائد الزيادة اللي المستثمر بيطلبه عشان يقبل مخاطرة أكبر.
- Unsystematic risk
- خطر خاص بشركة معينة، زي حريق في المصنع أو إضراب أو قضية. أسماؤه التانية: Diversifiable · Nonmarket · Firm-specific. بيقل بالتنويع.
- Systematic risk
- خطر جاي من الاقتصاد كله، زي الركود والتضخم ورفع الفايدة. اسمه كمان Nondiversifiable أو Market risk، ومابيتشالش بالتنويع.
- Interest rate risk
- اسمه كمان Yield risk: خطر الخسارة لما سعر الفايدة يتغير. قيمة السند بتتحرك عكس الفايدة: الفايدة تطلع، السند ينزل.
- Credit risk
- بتخص المقترض: إنه مايقدرش يجيب تمويل في الوقت المناسب أو بتكلفة معقولة.
- Default risk
- بتخص المقرض: إن المدين مايسدّدش الأصل أو الفايدة في ميعادهم.
- Liquidity risk
- خطر إنك عايز تبيع ورقة مالية بسرعة ومش لاقي مشتري، إلا لو نزّلت السعر.
- Simple vs. compound interest
- البسيطة بتتحسب على الأصل بس، والمركبة الفايدة فيها بتجيب فايدة. 10,000 بـ 10% لتلات سنين: 3,000 بسيطة مقابل 3,310 مركبة.
- APR
- Annual Percentage Rate: المعدل الدوري مضروب في عدد الفترات في السنة. 1% في الشهر × 12 = 12%.
- Effective annual rate (EAR)
- المعدل الفعلي بعد التركيب: (1 + i/m)^m − 1. قرض 12% بيتحسب كل شهر معدله الفعلي حوالي 12.68%. وفي القرض المخصوم مقدماً: الفايدة ÷ الفلوس اللي استلمتها فعلاً (10,000 ÷ 90,000 ≈ 11.11%).
اختبر نفسك في 10 ثواني
أنهي خطر من دول مايقدرش التنويع يشيله؟
ده Systematic (Market) risk بيضرب كل الشركات مع بعض، فمهما نوّعت هيفضل موجود. الإضراب والقضية واستقالة المدير كلها Firm-specific risk وبتقل بالتنويع.
اقرا الحلقة
الكلام كامل زي ما اتقال في الفيديو.
البداية
أهلاً بيك في أكاونتيل… كل رقم وراه حكاية.
تخيل إن البنك بيديك خمسة في المية في السنة… مضمونين.
والسهم ممكن يديك تلاتين في المية… أو صفر.
طب إنت تختار مين؟ الإجابة دي بتقول عنك إنت شخصياً حاجات كتير… وبتيجي في امتحان الـ CPA كمان.
بس قبل ما نبدأ، إجابة سؤال الحلقة اللي فاتت.
سألناك: أنهي واحد من مبادئ الرقابة الداخلية السبعتاشر؟ والإجابة: باء، تقييم احتمال الغش، الـ fraud risk.
لو جاوبت صح، برافو عليك. ولو لأ، مفيش مشكلة… إحنا هنا عشان نتعلم.
النهارده بنبدأ موديول جديد في BAR واحد: Financial Risk Management، يعني إدارة المخاطر المالية. وده الجزء الأول منه: المخاطرة والعائد، وأنواع المخاطر، وإزاي نحسب العائد.
حكاية كريم والـ 10,000 دولار
نبدأ بحكاية. كريم محاسب لسه متعين، وخد أول مكافأة في حياته: عشرة آلاف دولار.
وزي أي حد معاه فلوس لأول مرة… كل اللي حواليه بقوا خبراء استثمار.
صاحبه الأول نصحه يحطهم وديعة في البنك، بخمسة في المية مضمونة، وينام مرتاح.
صاحبه التاني نصحه يشتري أسهم، عشان السوق طالع.
والتالت عرض عليه مشروع هيكسّبه الضعف في ست شهور… وده بالظبط الصاحب اللي لازم تهرب منه.
طب مين فيهم صح؟ الحقيقة… مفيش إجابة واحدة. وده أول درس النهارده.
Risk and Return وأنواع المستثمرين
أول قاعدة في الموديول ده: المخاطرة والعائد ماشيين مع بعض. Risk and Return.
والعلاقة بينهم بتتحدد بحاجتين: ظروف السوق، ونفسية الناس اللي داخلة الصفقة. يعني الـ risk preferences بتاعتهم.
والناس في التعامل مع المخاطرة تلات أنواع.
النوع الأول: Risk-averse، يعني بيتجنب المخاطرة. ده لو زودت عليه المخاطرة، لازم تزود له العائد، وإلا مش هيدخل.
النوع التاني: Risk-indifferent، يعني المخاطرة مش فارقة معاه. بيبص على العائد المتوقع وبس.
والنوع التالت: Risk-seeking، يعني بيحب المخاطرة. ممكن يقبل عائد متوقع أقل، عشان فرصة إنه يكسب كتير.
وعشان نكون صرحاء… الصاحب التالت بتاع كريم كان بيدوّر على حد risk-seeking.
مثال بالأرقام: 500 مضمونين ولا العملة؟
تعالى نشوفها بالأرقام.
قدام كريم اختيارين. الاختيار الأول: خمسمية دولار مضمونين.
الاختيار التاني: عملة بتترمي. لو طلعت صورة ياخد ألف ومتين دولار، لو طلعت كتابة ياخد صفر.
العائد المتوقع للاختيار التاني: نص في ألف ومتين، زائد نص في صفر. يعني ستمية دولار.
الـ Risk-indifferent هيختار التاني على طول، لأن ستمية أكبر من خمسمية.
الـ Risk-averse ممكن يختار الخمسمية المضمونين، رغم إن العائد المتوقع أقل… لأن الميت دولار الزيادة مش كفاية تعوّضه عن القلق.
والـ Risk-seeking هيختار العملة، وكان هيختارها حتى لو العائد المتوقع بتاعها أقل من خمسمية.
ونقطة مهمة للامتحان: معظم المستثمرين risk-averse. وعشان كده القاعدة العامة: مخاطرة أعلى لازم يقابلها عائد أعلى. الزيادة اللي المستثمر بيطلبها عشان يقبل مخاطرة أكبر، دي اسمها علاوة المخاطرة، الـ risk premium.
Systematic × Unsystematic risk
طيب… المخاطر نفسها أنواع إيه؟
أكبر تقسيمة لازم تحفظها: مخاطر تقدر تشيلها بالتنويع، ومخاطر ماتقدرش تشيلها مهما عملت.
النوع الأول اسمه Diversifiable risk. وليه أسماء تانية في الامتحان: Unsystematic، أو Nonmarket، أو Firm-specific.
ده خطر خاص بشركة معينة. زي مصنع ولّع، أو إضراب عمال، أو مدير مهم ساب الشركة، أو قضية خسرتها.
لو كريم حط كل فلوسه في سهم شركة واحدة، أي مصيبة في الشركة دي هتضربه هو كمان.
لكن لو وزّع فلوسه على عشرين شركة في صناعات مختلفة، مصيبة شركة واحدة تأثيرها هيبقى صغير. ده التنويع، الـ Diversification.
النوع التاني اسمه Nondiversifiable risk. وأسماؤه التانية: Systematic أو Market risk.
ده خطر جاي من إنك عايش جوه اقتصاد. ركود، أو تضخم، أو البنك المركزي رفع الفايدة، أو أزمة عالمية.
والخطر ده بيضرب كل الشركات مع بعض. فمهما نوّعت… هيفضل موجود.
يعني التنويع زي الشمسية. بتحميك من المطرة اللي نازلة عليك إنت… بس مش هتحميك من العاصفة اللي ضاربة البلد كلها.
وعشان كده المستثمر المفروض ياخد علاوة مخاطرة على الـ systematic risk بس، لأن الـ unsystematic يقدر يشيلها بنفسه بالتنويع.
Interest rate risk والسندات
نيجي لخطر مشهور جداً في الامتحان: Interest rate risk، وبيتسمى كمان Yield risk.
ده الخطر إنك تخسر بسبب إن سعر الفايدة اتغير. وأكتر حد بيحس بيه هو اللي ماسك سندات.
كريم اشترى سند بألف دولار، مدته سنة، والكوبون بتاعه خمسة في المية. يعني آخر السنة هياخد ألف وخمسين دولار.
تاني يوم، الفايدة في السوق طلعت ستة في المية.
لو كريم عايز يبيع السند ده… مين هيدفع فيه ألف دولار، والسندات الجديدة بتدي ستة في المية؟ محدش.
السعر العادل للسند هيبقى ألف وخمسين مقسومين على واحد وستة من مية. يعني حوالي تسعمية وتسعين دولار ونص.
ولو الفايدة نزلت لأربعة في المية، نفس السند هيبقى بحوالي ألف وتسعة دولار ونص.
القاعدة: الفايدة والسند ماشيين عكس بعض. الفايدة تطلع، قيمة السند تنزل. الفايدة تنزل، قيمة السند تطلع.
Credit × Default × Liquidity risk
ودلوقتي أشهر فخ في الموديول ده كله: Credit risk وDefault risk.
الاتنين شكلهم واحد… بس كل واحد بيبص من ناحية.
الـ Credit risk بتخص المقترض، الـ borrower. هي الخطر إنه مايقدرش يجيب تمويل في الوقت المناسب، أو بتكلفة معقولة.
زي شركة محتاجة قرض عشان تكمّل مشروع، والبنوك يا إما رافضة، يا إما طالبة فايدة نار.
أما الـ Default risk فبتخص المقرض، الـ creditor أو الـ lender. هي الخطر إن المدين مايسدّدش الأصل أو الفايدة في ميعادهم.
افتكرها كده: Credit… المقترض بيدوّر على credit. وDefault… المقرض قاعد خايف من الـ default.
وفيه كمان Liquidity risk، خطر السيولة. ده بيخص المستثمر اللي عايز يبيع ورقة مالية بسرعة، ومش لاقي مشتري… إلا لو نزّل السعر جامد.
زي واحد عايز يبيع عربيته النهارده الضهر… هيلاقي مشتري، بس بالسعر اللي المشتري عايزه.
الفايدة البسيطة والمركبة
تعالى نحسب بقى. الموديول ده عايزك تعرف تحسب خمس حاجات: الفايدة البسيطة، والمركبة، والمعدل المعلن، والمعدل الفعلي، والـ APR.
نبدأ بالبسيطة والمركبة. عشر آلاف دولار، بعشرة في المية، لمدة تلات سنين.
الفايدة البسيطة، Simple interest، بتتحسب على الأصل بس. ألف دولار كل سنة، في تلات سنين، يعني تلات آلاف دولار.
الفايدة المركبة، Compound interest، الفايدة فيها بتجيب فايدة.
السنة الأولى: عشر آلاف بقوا أحداشر ألف. التانية: اتناشر ألف ومية. التالتة: تلاتاشر ألف وتلاتمية وعشرة.
يعني الفايدة المركبة تلات آلاف وتلاتمية وعشرة… أكتر من البسيطة بتلاتمية وعشرة دولار.
APR والمعدل الفعلي EAR
طيب البنك عرض على كريم قرض فايدته اتناشر في المية في السنة، بس بتتحسب كل شهر.
الاتناشر في المية دي اسمها المعدل المعلن، الـ stated rate أو الـ nominal rate.
وعشان بتتحسب كل شهر، المعدل الشهري واحد في المية. والـ APR، الـ Annual Percentage Rate، هو المعدل الشهري مضروب في عدد الشهور. يعني اتناشر في المية.
لكن الحقيقة إن فايدة كل شهر بتتضاف على الأصل، وتجيب فايدة الشهر اللي بعده.
فالمعدل الفعلي، الـ Effective Annual Rate أو Effective APR، بيتحسب كده: واحد زائد واحد في المية، أس اتناشر، ناقص واحد.
والنتيجة حوالي اتناشر وتمانية وستين من مية في المية.
القاعدة: كل ما عدد مرات التركيب في السنة زاد، المعدل الفعلي بيزيد عن المعدل المعلن.
القرض المخصوم مقدماً
وفيه حالة تانية بتغيّر المعدل الفعلي… لو البنك خصم الفايدة مقدماً.
كريم خد قرض مية ألف دولار، بعشرة في المية، والبنك خصم الفايدة من الأول. يعني اللي استلمه فعلاً تسعين ألف بس.
هو بيدفع عشر آلاف فايدة، على تسعين ألف استخدمهم فعلاً. عشرة على تسعين… يعني المعدل الفعلي حوالي أحداشر وحداشر من مية في المية.
الفكرة في الحالتين واحدة: المعدل الفعلي بيقيس اللي إنت بتدفعه فعلاً، على الفلوس اللي إنت استخدمتها فعلاً.
فخاخ الامتحان
ودلوقتي فخاخ الامتحان، ركز معايا.
الفخ الأول: Credit risk بتخص المقترض، وDefault risk بتخص المقرض. ماتعكسهمش.
الفخ التاني: التنويع بيقلل الـ unsystematic risk بس. الـ systematic أو الـ market risk مابيتشالش بالتنويع.
الفخ التالت: الفايدة تطلع، السند ينزل. علاقة عكسية.
والفخ الرابع: لو الفايدة بتتحسب أكتر من مرة في السنة، المعدل الفعلي أكبر من المعلن. ولو الاختيارات فيها رقم مساوي للمعلن بالظبط، غالباً ده الاختيار الغلط.
الملخص
نلخّص حكاية النهارده.
المخاطرة والعائد ماشيين مع بعض، ومعظم المستثمرين risk-averse، فبيطلبوا عائد أعلى على مخاطرة أعلى.
فيه مخاطر بتتشال بالتنويع، ومخاطر السوق مابتتشالش.
Interest rate risk معناها إن السند بيتحرك عكس الفايدة. والـ Credit للمقترض، والـ Default للمقرض، والـ Liquidity لما تحب تبيع بسرعة.
والمعدل الفعلي بيكشف التكلفة الحقيقية، سواء بسبب التركيب أو بسبب الفايدة المخصومة مقدماً.
أما كريم… فقرر يحط جزء في وديعة، وجزء في أسهم متنوعة، وبلوك الصاحب التالت.
سؤال الحلقة
ودلوقتي سؤال الحلقة. أنهي خطر من دول مايقدرش التنويع يشيله؟
ألف: إضراب عمال في مصنع الشركة. باء: البنك المركزي رفع سعر الفايدة. جيم: الشركة خسرت قضية. دال: المدير التنفيذي استقال.
اكتب إجابتك في التعليقات، والإجابة في التعليق المتثبّت. وماتغشّش.
وفي الحلقة الجاية، كريم هيسافر… وهيكتشف إن سعر الصرف ممكن يقلب الصفقة من مكسب لخسارة.
ودي كانت حكاية النهارده… نتقابل في الحكاية الجاية على أكاونتيل.
عندك سؤال في الحلقة؟
اسأله في التعليقات على يوتيوب أو ابعتهولنا على الإيميل. ممكن سؤالك يبقى الحكاية الجاية.